ضريبة القيمة المضافة في الإمارات - قاعدة الخمس سنوات
أرصدة ضريبة القيمة المضافة لعملائكم عن 2018-2021 تنتهي في 31 ديسمبر.
الأرصدة الدائنة لدى الهيئة الاتحادية للضرائب تسقط نهائياً ما لم يُقدَّم طلب استرداد (VAT311) في الموعد. نحن نُعِدّ ملفات الأدلة بعلامة مكتبكم، بسعر ثابت، خلال خمسة أيام عمل - ومكتبكم يراجع ويوقّع ويقدّم ويفوتر أعمال الاسترداد لعميله.
الآلية
أموال موجودة فعلاً، بتاريخ نهائي.
المنشآت التي تجاوزت ضريبة مدخلاتها ضريبة مخرجاتها ترحّل أرصدة دائنة لدى الهيئة منذ سنوات، ولم يطالب أكثرها باستردادها قط. القانون تغيّر.
الأرصدة أصبحت تنتهي
المرسومان بقانون اتحادي رقم 16 و17 لسنة 2025 (نافذان من 1 يناير 2026) يحصران ترحيل الرصيد الدائن في خمس سنوات من نهاية الفترة الضريبية التي نشأ فيها.
نافذة انتقالية واحدة
أرصدة 2018-2021 التي انقضت نافذتها الخمسية أو تنقضي خلال 2026 لها مهلة واحدة: طلب استرداد يُقدَّم قبل 31 ديسمبر 2026 - وإلا سقط الرصيد نهائياً.
المطلوب في الموعد هو التقديم
الموعد النهائي يخص الطلب لا الصرف. مراجعة الهيئة القياسية 20 يوم عمل - لكن تقديمات ديسمبر لا تترك مجالاً للاستفسارات. الوقت في صالح من يتحرك الآن.
الأساس القانوني: المادة 74(3) من قانون ضريبة القيمة المضافة المعدَّل بالمرسوم بقانون 16/2025؛ المادة 38 والمادة 3 (الانتقالية) من المرسوم بقانون 17/2025. ملحق الاستشهادات القانونية مرفق بكل ملف.
التسليمة
ملف أدلة جاهز للمراجعة، بعلامة مكتبكم.
- ملخص المطالبةالمنشأة، الفترات، اشتقاق الرصيد، المبلغ المطالب به - صفحة واحدة يبدأ منها مراجعكم.
- جدول الفواتيركل مستند مصدري مجدول: المورّد، الرقم الضريبي، التواريخ، المبالغ، الحالة - بما فيها الفواتير العربية.
- مذكرة المطابقةربط المطالبة بالإقرارات المقدَّمة، فترةً بفترة، بدقة الفلس. أقوى دفاع تدقيقي يحمله ملف استرداد.
- نقاط التقدير المهنيكل نقطة تحتاج حكماً مهنياً - معزولة، مستشهَد لها بالقاعدة، مقدَّرة بالمبلغ، ومعروضة كخيارات. نحن نؤشّر؛ ومكتبكم يقرر.
- قائمة التقديمما يتبقى لمكتبكم: نحو 45 دقيقة من المراجعة والقرارات، ثم التقديم من حساب العميل على إمارات تاكس تحت إشرافكم.
إشعار دائن مستلم دون تعديل ضريبة المدخلات - AED 900.00
الإشعار الدائن CN-1902-007 (فبراير 2019) لم يُعكَس في أي إقرار مقدَّم؛ فالرصيد مبالغ فيه بهذا المبلغ. يجب على المتلقي تخفيض ضريبة المدخلات في الفترة التي يستلم فيها إشعاراً دائناً ضريبياً (المادة 63(2) من قانون ضريبة القيمة المضافة).
كل نقطة تُعرض هكذا: الملاحظة، القاعدة، المبلغ، خياراتكم.
من داخل النسخة النموذجية
احكموا على العمل قبل أي حديث.
أربع صفحات من النسخة النموذجية المجهولة الهوية - بيانات وهمية، هيكل حقيقي. الملف الكامل على بعد بريد واحد.
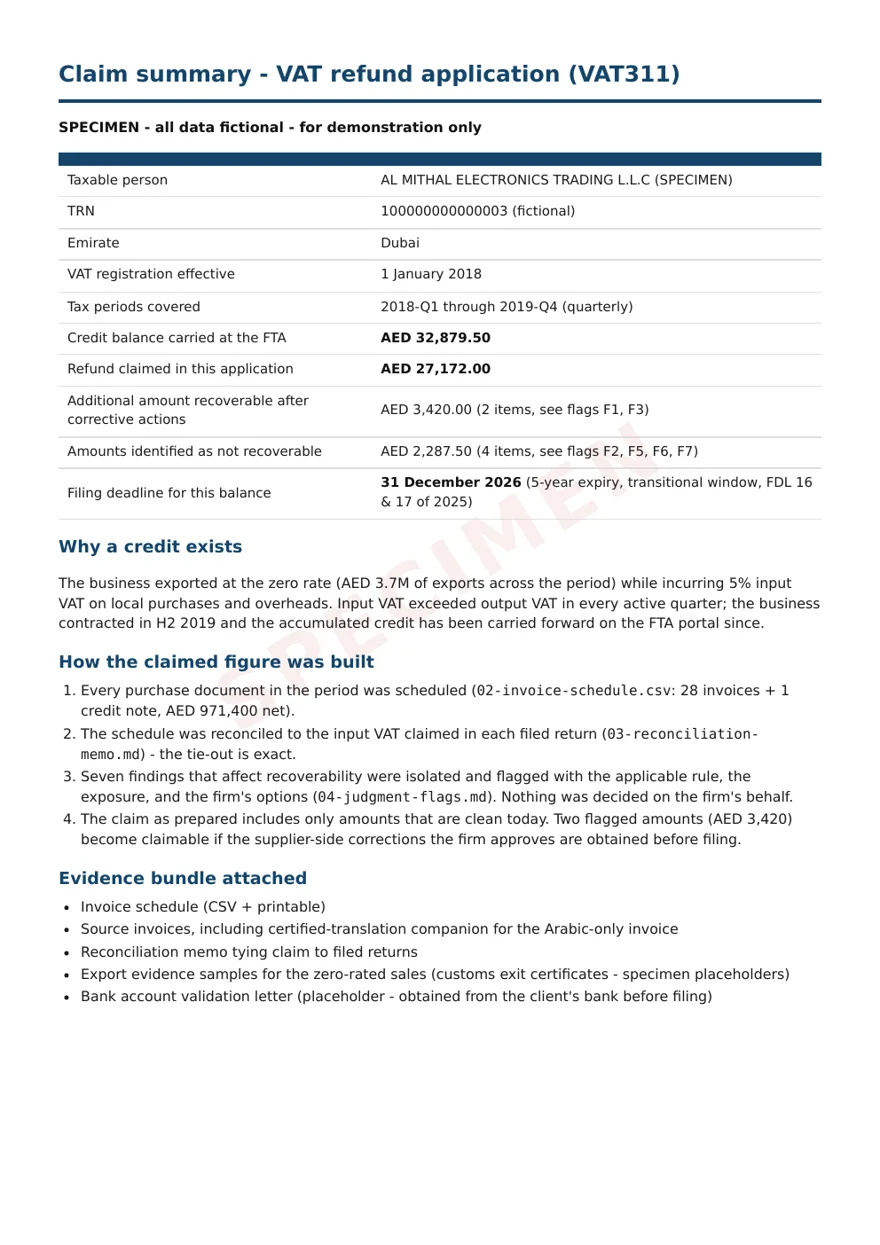
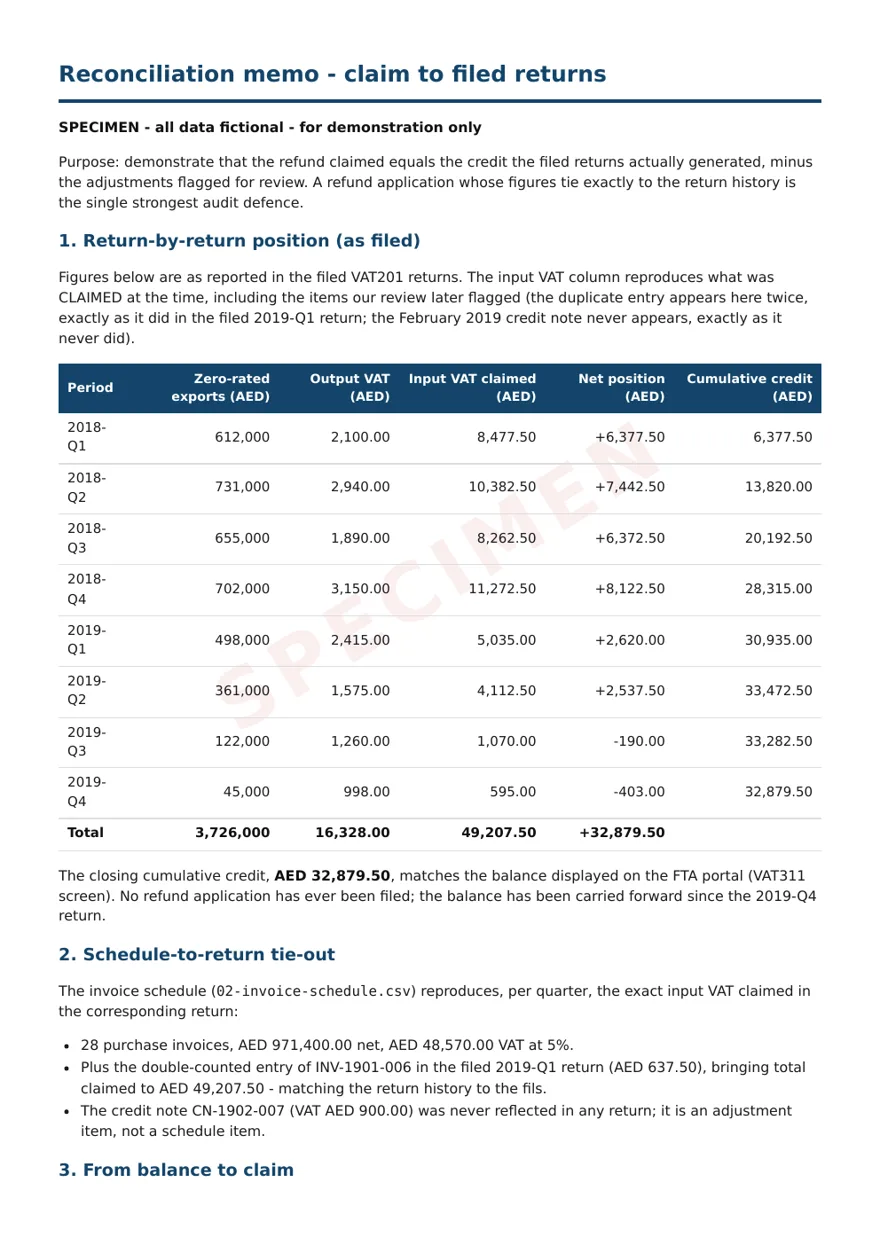
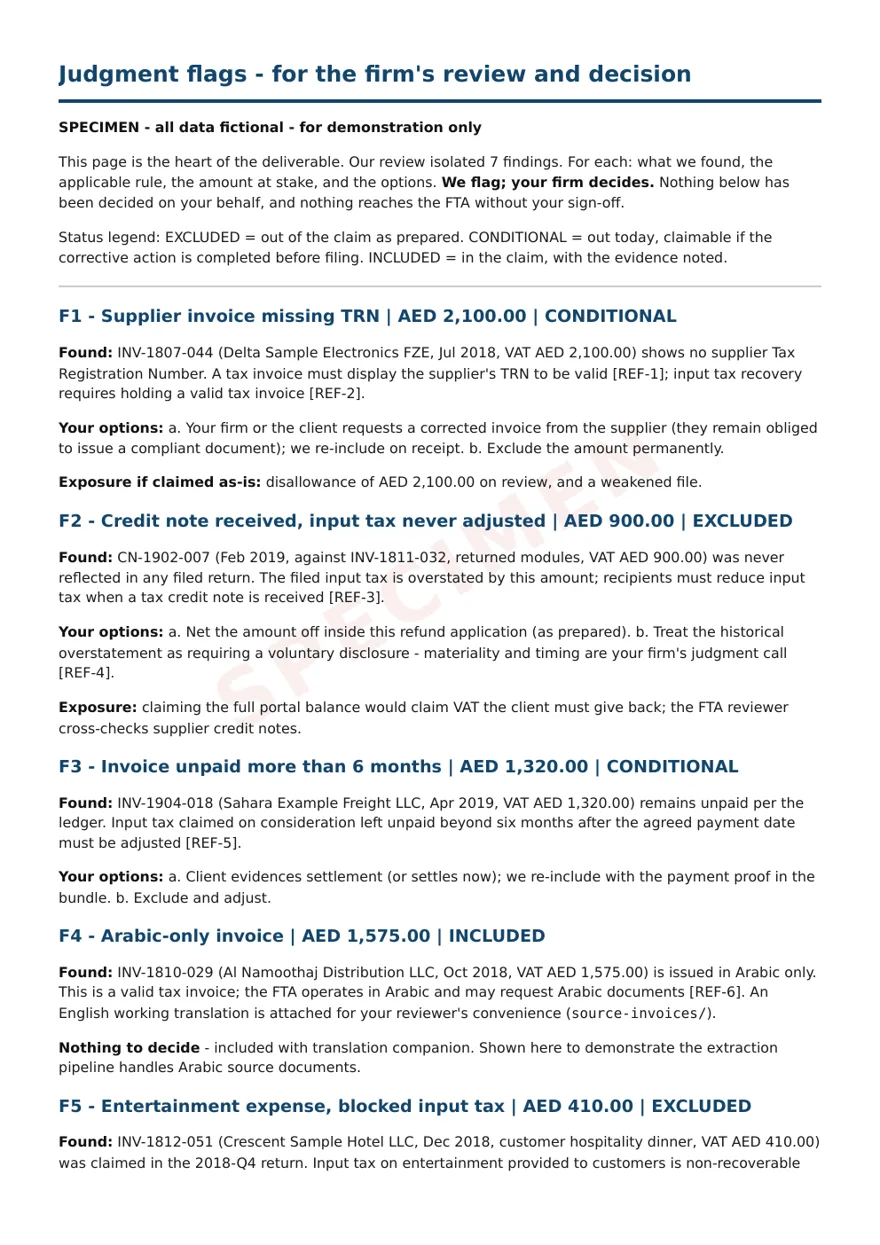
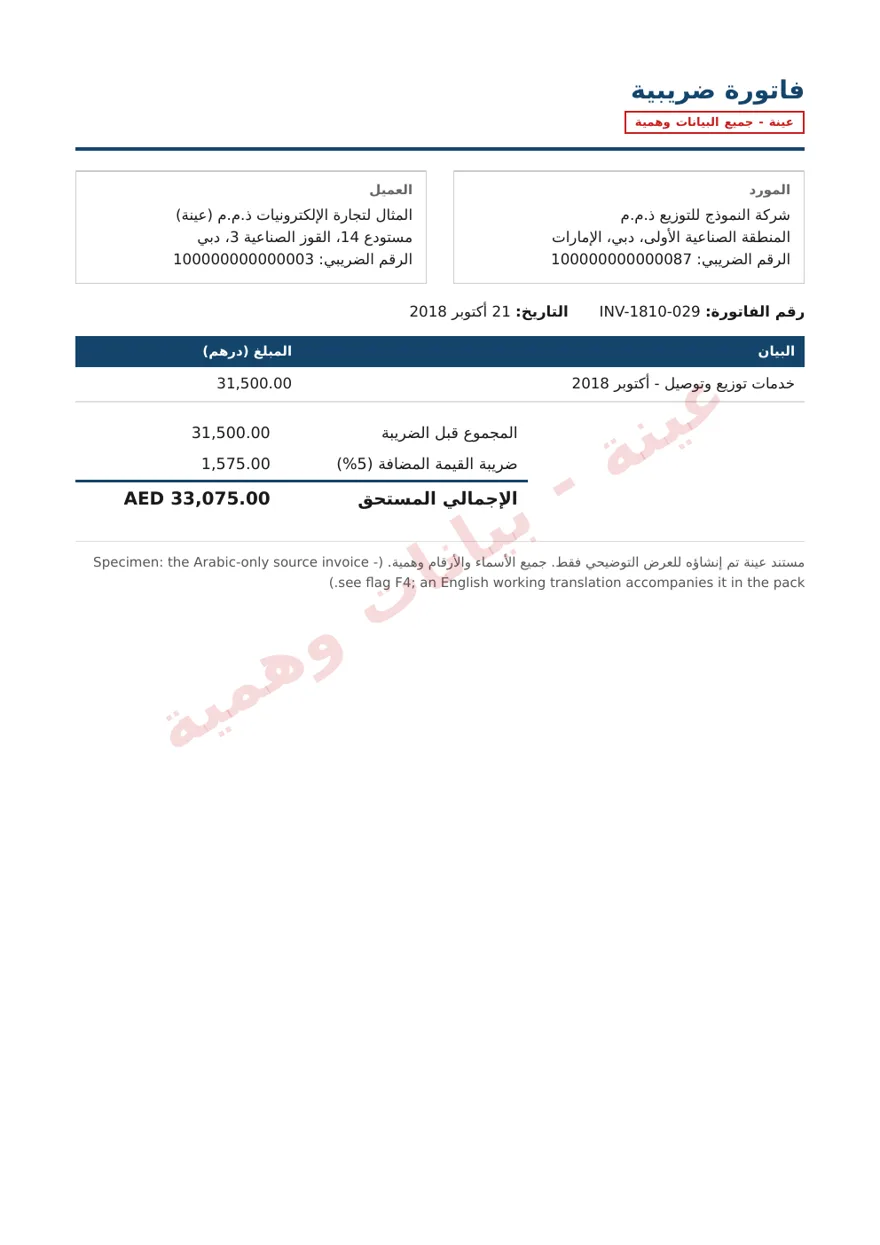
أين تتراكم الأرصدة
أيّ عملائكم يحمل رصيداً دائناً.
الرصيد الدائن ينشأ بطريقة واحدة: ضريبة المدخلات تسبق ضريبة المخرجات، سنةً بعد سنة، ولا أحد يطالب باستردادها. وفي محفظة من المنشآت الصغيرة والمتوسطة يتكرر ذلك في أنماط قليلة يسهل التعرف عليها. والنسخة النموذجية أعلاه هي أولها.
المصدّر
يشتري محلياً بنسبة 5% ويفوتر خارج الدولة بنسبة الصفر. الإلكترونيات، وقطع الغيار، والآلات، والمنسوجات، والتجارة العامة: تجارة إعادة التصدير التي تقوم عليها دبي. وهي أكبر الأرصدة وأكثرها شيوعاً.
سنة الإنفاق الرأسمالي
تجهيز محل، أو مصنع، أو مستودع، أو عيادة. سنة من الإنفاق الرأسمالي الثقيل مقابل إيراد ضئيل، ورصيد لم يُستهلك قط لأن الإيراد الذي تلاه جاء دون التوقعات.
المطوّر العقاري
مدخلات إنشاء تحمل 5% على مدى سنوات، مقابل توريد أول للمبنى السكني المنجَز بنسبة الصفر. المدخلات تسبق ذلك التوريد الأول بزمن طويل، فيتراكم الرصيد عبر فترات ضريبية كثيرة.
المعادن الثمينة الاستثمارية
توريد المعادن الثمينة الاستثمارية خاضع لنسبة الصفر، بينما تحمل كل التكاليف المحيطة به 5%: تجارة الذهب والسبائك في دبي، حيث يتراكم الرصيد على المصروفات العمومية والخدمات.
ليس كل رصيد مطالبةً. بعض الأرصدة أثرٌ لخطأ قديم في الإقرارات، كإشعار دائن استُلم ولم تُعدَّل ضريبة المدخلات بموجبه، ومكانه الإفصاح الطوعي لا طلب الاسترداد. والملف يبيّن لكم أيّ الحالتين بين أيديكم قبل تقديم أي شيء. أما العميل الذي تكون توريداته معفاة فلم ينشأ لديه رصيد أصلاً: ضريبة مدخلاته لم تكن قابلة للاسترداد.
أساس نسبة الصفر: المادة 45(1) التصدير، والمادة 45(8) المعادن الثمينة الاستثمارية، والمادة 45(9) التوريد الأول للمباني السكنية خلال ثلاث سنوات من إتمامها، من المرسوم بقانون اتحادي 8 لسنة 2017 وتعديلاته. أما التوريدات المعفاة (المادة 46) فلا ينشأ عنها رصيد قابل للاسترداد.
كيف نعمل
ثلاث خطوات. دون أي تغيير في إجراءات مكتبكم.
أرسلوا السجلات
تصدير دفتر الأستاذ وملفات الفواتير، عبر أنظمتكم أو مجلد مشترك. اتفاقية سرية أولاً؛ وينتهي الوصول عند التسليم.
خمسة أيام عمل
استخراج ومطابقة وتسوية وتأشير - خط إنتاج آلي تحت رقابة جودة بشرية.
راجعوا، وقّعوا، قدّموا، فوتروا
مكتبكم يقرر كل نقطة مؤشَّرة، ويوقّع، ويقدّم، ويفوتر عميله عن أعمال الاسترداد.
الأسعار
أسعار ثابتة. لا اشتراكات، لا حد أدنى.
| الباقة | النطاق | السعر |
|---|---|---|
| بسيطة | فترة واحدة، أقل من 50 فاتورة، سجلات نظيفةالمطالبة الصغيرة النموذجية | AED 1,500 |
| قياسية | تسوية متعددة الفترات، أقل من 200 فاتورةحالة «التنقيب» الشائعة في سجلات 2018-2021 | AED 2,500 |
| معقدة | إعادة بناء سجلات، أدلة تصدير وجماركالمصدّرون بنسبة الصفر وحالات السجلات المفقودة | AED 4,000 |
أسعار موسم النافذة الانتقالية 2026.
أنتم تفوترون عميلكم عن مهمة الاسترداد - الهامش وعلاقة العميل يبقيان لكم.
بعد ديسمبر
الموعد النهائي هو نقطة اللقاء، لا المنتج.
نموذج الإنتاج نفسه - ملفات جاهزة للمراجعة، سعر ثابت، بعلامة مكتبكم - يستمر بعد النافذة الانتقالية:
باقات إقرارات ضريبة الشركات
في كل موسم تقديم بدءاً من 2027: باقات إعداد لكل إقرار حسب التعقيد، تُسلَّم جاهزة لمراجعتكم.
باقات المتأخرات والرد على الاستفسارات
تسويات السجلات المتراكمة والرد على استفسارات الهيئة - العمل الفائض الذي يستهلك ساعات الشركاء في كل شهر مزدحم.
أعمال بيانات الفوترة الإلكترونية
مع دخول نظام الفوترة الإلكترونية حيز التطبيق تدريجياً خلال 2027: نقل بيانات العملاء وتهيئتها، بالباقة.
شركاء موسم ديسمبر لهم الأولوية في طاقة 2027.